


היה לך רעיון לסטארט-אפ מעניין. התקדמת אתו, ועכשיו הגיע הזמן לגייס כסף ממשקיעים.
המוצר הוא כל-כך טוב, שקיבלת הצעות בצורת טרמשיט ממספר משקיעים, שרוצים להשקיע כסף בסטארט-אפ שלך. אז בחרת במשקיע שנתן את שווי החברה הכי גבוה, כי זה גם השאיר אצלך יותר אחוזים בסטארט-אפ וזה גם נתן לך אפשרות להתפאר בפני חברים על שווי הסטארט-אפ. עשית את אותו דבר גם בסבב הגיוס הבא, ובחרת במי שנתן לך את שווי החברה הכי גבוה. זרמת עם התנאים האחרים עם המשקיעים כי התרכזת בעיקר בשווי החברה ובאחוזים שהמשקיעים מקבלים. ואז באקזיט גילית שבקושי נשאר כסף עבורך, למרות שאתה עדיין מחזיק בכמה עשרות אחוזים בחברה, וכמעט כל הכסף הלך איכשהו למשקיעים.
כמובן שתמיד יש את השיקולים של כסף חכם מול כסף טיפש, ועוד שיקולים רבים שקשורים לתועלת שתוכל לקבל מהמשקיע. אבל מעבר לכך צריך להבין גם מספר דברים לגבי היבטים כלכליים של עסקאות השקעה. או במילים אחרות, איפה הכסף?
מה הכוונה ב-"שווי חברה", ואיזה מהמספרים הוא הקובע?
במו"מ על השקעה, נהוג לנקוב תחילה בשני מספרים. המספרים הם סכום ההשקעה ושווי החברה. לפי זה נקבע איזה אחוז מהחברה המשקיע בעצם יקבל. ד"א, זה תפקידו של המשקיע לנקוב ראשון בסכום אשר לדעתו החברה שווה, ומשם תתחילו במו"מ לגבי הסכום.
כבר בשלב הזה צריך להבין למה הכוונה כשמשקיע נוקב בשווי החברה שלך לצורכי השקעה. האם מדובר בהערכת שווי אחרי הכסף (שווי הכולל את סכום ההשקעה) או לפני הכסף (שווי חברה לפני ההשקעה). נהוג כי רוכשים מניות בחברה לפי שווי אחרי הכסף.
אחת הדרכים הכי פשטניות לקבוע עם איזה משקיע ללכת היא לבחור בזה שנותן שווי אחרי הכסף גבוה יותר לחברה בה הוא משקיע - למשל 5 מיליון על 30% מהחברה למול 8 מיליון על 30% מהחברה.
למה שווי חברה זה לא סוף הסיפור כשקובעים כמה כסף תקבל בסוף באקזיט?
הבעיה עם דרך זו היא כי הדרך לכשעצמה לחלוטין לא מספיקה כדי להבין כמה אחוזים בחברה יישארו אצל המייסדים וכמה כסף המייסדים יקבלו במקרה של אקזיט.
- פול האופציות לעובדים – זה מדלל גם אותך. קודם כל, משקיע כמעט תמיד יתעקש כי החברה תייעד אחוז מסוים מהמניות שלה לפול אופציות לעובדים (מניות חברה אשר יינתנו לעובדים על סמך קריטריונים שונים). גודל הפול ינוע לרוב בין 10% ל-20%, והוא כמובן נתון למו"מ בין המייסדים למשקיע.
פול זה אמור להיווצר לפני ההשקעה, ובעצם מדלל את האחזקות של המייסדים.
- מכפיל תשלום למשקיעים – משקיעים רואים את הכסף לפני שאתה רואה דולר. בנוסף, משקיע ירצה כמובן להבטיח כי ירוויח מההשקעה, ולא משנה מה גודל האקזיט אשר יהיה לחברה. לשם כך יתעקש כי למניות אותן הוא רוכש יוצמדו זכויות מיוחדות שאין למייסדים (מניות אשר הוצמדו להן זכויות מיוחדות נקראות מניות מועדפות).
סוג נפוץ אחד של זכות אשר תוצמד למניות מועדפות הוא כי מכספי האקזיט של החברה (התמורה שישלמו על המניות של החברה באקזיט) תחילה יוחזר למשקיע הסכום שהשקיע בחברה, ואז הוא יקבל את היתרה היחסית שלו משאר כספי האקזיט. זכות זאת נקראת Liquidation Preference. סכום זה משולם לפני שמישהו אחר מקבל כסף, כולל המייסדים!
ייתכן וזכות Liquidation Preference תהיה X 1 מכספי ההשקעה, אבל לפעמים היא תהיה גם גדולה יותר (למשל X 1.5 מכספי ההשקעה). אם הזכות היא במכפיל גבוה ומחיר האקזיט לא היה גבוה כפי שציפיתם, ייתכן ולא יישאר כסף למייסדים! כמובן שמכפיל גבוה הוא לא הכי מקובל, ואומר לך משהו על המשקיע.
- אל תשכח את המשקיעים בסיבוב ההשקעות הבא. לפעמים לא התמזל מזלך, וקיבלת רק הצעות מימון בתנאים בעייתיים (פול גבוה ומכפיל Liquidation Preference גבוה), ואתה מרגיש שאין לך ברירה אלא לקחת את התנאים המוצעים. במקרה כזה, קח בחשבון כי בסיבוב ההשקעות הבא שלך המשקיעים ירצו תמיד לפחות את אותם התנאים שקיבלו המשקיעים הקודמים, ואתה רק מחמיר את המצב שלך.
אז איך אפשר להגדיל את החלק היחסי שלך באקזיט?
מהצד של המייסדים, אפשר לבקש כי הרווחים שיקבל המשקיע במקרה של אקזיט (הסך הכולל את ה-Liquidation Preference וכן את היתרה היחסית משאר כספי האקזיט) יוגבלו למכפלה כלשהי של סכום ההשקעה הראשוני (למשל X 1 או X 1.2). זאת בכדי שיישאר כסף גם לגורמים אחרים בסטארט-אפ.
דוגמה מספרית
כדי להבין את כל התהליך, בואו נראה אותו דרך התקדמות של חברת אימון דולפינים בע"מ. לשם הפשטות, בדוגמה הזאת האופציות שחולקו לעובדים לא מדוללות, וה-Liquidation Preference הוא ברף מאוד גבוהה וכמעט ולא מקובל.
בשלב הראשון, החברה הוקמה ללא פול מניות לעובדים, והמייסדים מחזיקים ב-100% מהחברה. הם בנו מוצר ראשוני, ועכשיו מחפשים השקעה של 500,000 דולר כדי לעשות שיווק ולהמשיך בפיתוח.
התמזל מזלם של המייסדים, והם קיבלו הצעות ממספר משקיעים. לבסוף הם בחרו בהשקעה לפי שווי אחרי כסף של 2,000,000 דולר, שזה היה השווי הכי גבוה מכל ההצעות. ההצעה כללה גם דרישה לפול של 20% וכן ל-Liquidation Preference של X 3. המייסדים הסכימו, כי הרי ברור שבאקזיט הגדול שיהיה להם יישאר מספיק כסף לכולם. ושווי החברה הגבוה נתן להם סיבה להתפאר בפני החברים שלהם - הרי יש להם חברה שכבר שווה שני מיליון דולר!
אחרי ההשקעה, המשקיע קיבל 25% מהחברה, ואילו המייסדים נשארו עם 55% מהחברה (100%-25%-20%).
לאחר זמן מה, החליטו המייסדים שצריך לגייס עוד השקעה של 4,000,000 דולר כדי להמשיך ולצמוח. גם הפעם התמזל מזלם וקיבלו הצעות ממספר משקיעים. אבל, כל אחת מההצעות כללה דרישה לאותם תנאים שקיבל המשקיע הראשון. גם הפעם המייסדים בחרו בהצעה שכללה את שווי החברה אחרי הכסף הכי גבוה - 16,000,000 דולר. גם הצעה זו כללה דרישה לפול של 20% וכן ל-Liquidation Preference של X 3.
בינתיים, החברה כבר חילקה לעובדים חצי מהפול, כך שנשארו בפול 10%, והיה צורך להגדיל את הפול ל-20% - על חשבון המייסדים והמשקיע הראשון. כבר בשלב זה המשקיע הראשון נשאר עם 21.875% מהחברה והמייסדים נשארו עם 48.125% מהחברה.
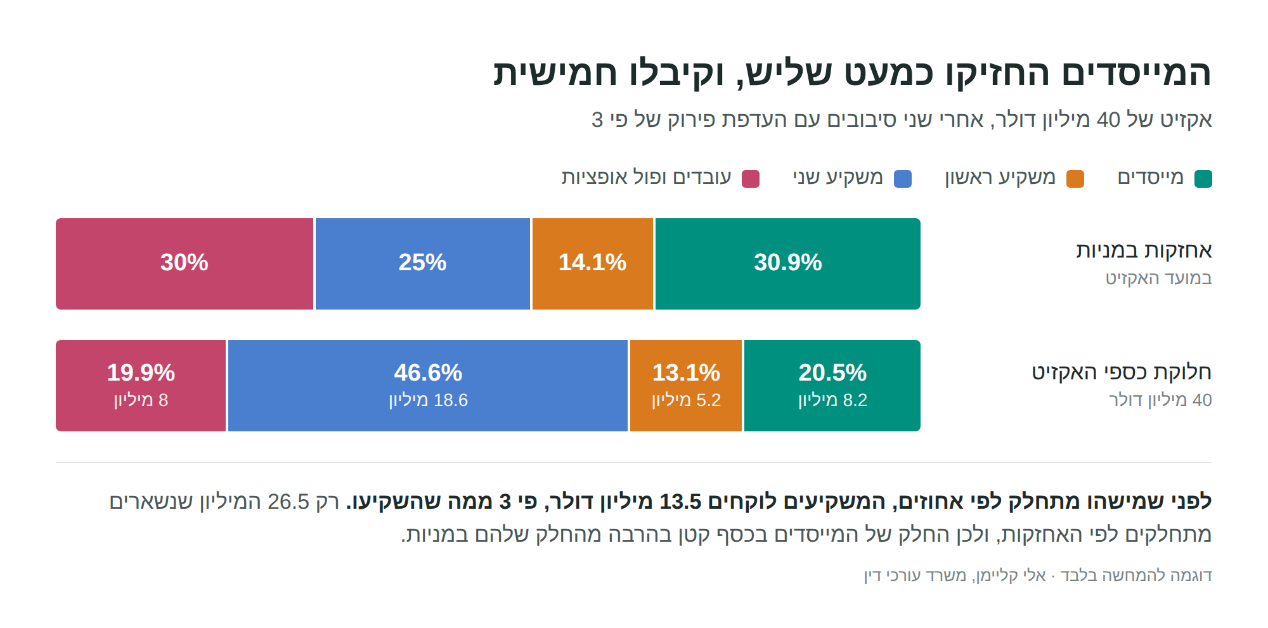
אחרי ההשקעה השנייה, המשקיע החדש קיבל 25% מהחברה, המשקיע הראשון נשאר עם 14.0625% מהחברה והמייסדים נשארו עם 30.9375% מהחברה.
בסופו של דבר, החברה נמכרה בעד 40,000,000 דולר.
מתוך הסכום הזה המשקיע השני קיבל תחילה 12,000,000 דולר (4,000,000X3), לאחר מכן המשקיע הראשון קיבל 1,500,000 (500,000X3), ואז יתרת הכסף חולקה בין כולם. המשקיע השני קיבל עוד 6,625,000 דולר (סה"כ 18,625,000 דולר), המשקיע הראשון קיבל עוד 3,726,562.5 (סה"כ 5,226,562.5) ואילו המייסדים, אשר במועד האקזיט החזיקו קרוב לשליש מהחברה, קיבלו סה"כ 8,198,437.5 מתוך 40,000,000, שזה כחמישית מהכסף.
במילים פשוטות: המייסדים החזיקו בקרוב לשליש מהחברה - אבל קיבלו רק כחמישית מכספי האקזיט. הפער הזה? הוא לא בגלל שהם מכרו יותר מדי מניות. הוא בגלל תנאים שהם לא באמת שמו לב אליהם כשהתלהבו מהשווי הגבוה של החברה.
מסקנה – שווי החברה הוא לא תמיד המספר הכי חשוב
אילו היו המייסדים בוחרים בהשקעות אשר נתנו שווי חברה אחרי הכסף נמוך יותר אבל לא הכילו דרישות לפול אופציות ו-Liquidation Preference כל-כך גבוהים, בהחלט ייתכן כי היו מקבלים בסופו של דבר יותר כסף ואולי גם היו שומרים על אחוז גבוה יותר ממניות החברה.
כשאתה מקבל הצעת השקעה, כדאי להסתכל טוב גם על מונחים אחרים מלבד שווי חברה, ולהחליט מה הכי טוב בשבילך. ואל תשכח שהשקעה היא בסופו של דבר רק כלי שמטרתו למנף את החברה - השקעה זאת לא המטרה.
לא בטוח מה המשמעות של התנאים בטרמשיט ואיך זה ישפיע על האקזיט שלך? קבע איתי שיחת ייעוץ קצרה לפני שאתה סוגר עם משקיעים — ונבדוק ביחד איך למקסם את השליטה שלך ואת הכסף שתראה באקזיט.
גילוי נאות: מאמר זה מיועד להעשרת הידע ואינו מהווה ייעוץ משפטי. עמידה בדרישות החוק תלויה באופיין הספציפי של הפעילות והמערכות בחברתך.