


ישיבת דירקטוריון רגילה. שני הדירקטורים של המשקיעים והדירקטור "הניטרלי" מצביעים יחד, ומחליטים שהחברה צריכה מנכ"ל אחר. אתה עדיין מחזיק 40% מהמניות.
זה קרה לג'ק דורסי, שהודח מתפקיד המנכ"ל בטוויטר, החברה שהוא עצמו הקים.
האם אתה רוצה להפוך לשכיר פשוט בסטארט-אפ שלך, או בכלל להיזרק החוצה ולהימחק מדפי ההיסטוריה של החברה?
אז כדי להימנע מהפתעה שכזאת, אתה צריך להבין איך עובדים מנגנוני השליטה בסטארט-אפ, איך הם יכולים לעבוד נגדך, ומה אתה יכול לעשות כדי להגן על עצמך.
תחליט מה יותר חשוב לך – שליטה או כסף
כבר בהתחלה אתה חייב להחליט מה יותר חשוב לך - שליטה או כסף? ההחלטה הזאת תשפיע על כל ההתנהלות של הסטארט-אפ לאורך חייו.
אם שליטה חשובה לך יותר מכסף, חשוב שתבין - זה יקשה עליך במובנים רבים בכל הקשור למימון הסטארט-אפ.
לפי מחקר של פרופ' נועם ווסרמן בו נבדקו 460 סטארט-אפים, מייסדים שהשאירו בידיהם את השליטה גם בדירקטוריון וגם בתפקיד המנכ"ל נשארו בסוף עם מניות בחברה ששוויון היה 52% משווי המניות של מייסדים אשר ויתרו על שליטה בדירקטוריון ובתפקיד המנכ"ל.
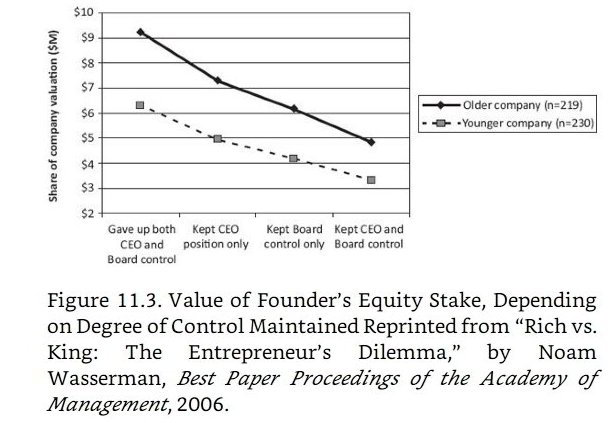
זאת אומרת שמי שויתר על שליטה קיבל בסוף מניות ששוות פי 2 יותר כסף.
אם לעומת זאת כסף חשוב לך יותר משליטה, עדיין לא צריך לוותר על שליטה מהר מדי. הרי גם לשליטה יש ערך כספי.
עכשיו בוא נדבר על איך בדיוק שולטים בחברה, ואיך ישפיעו עליך הסכמי ההשקעה השונים עליהם אתה צפוי לחתום.
מה משקיע מקבל בתמורה להשקעה?
כשמשקיע נותן כסף לחברה, הוא מקבל בתמורה מניות בחברה (מה שמקטין את האחוז היחסי בו מחזיקים המייסדים), וקרוב לוודאי גם זכות למנות דירקטור אחד או יותר, וכן זכות להגביל בצורה מסוימת את פעילות החברה (זכויות וטו כלשהן).
קח בחשבון שסטארט-אפ שעובר 3-4 סיבובי השקעה זה בהחלט לא חריג. ובכל סיבוב השקעה תתכונן לוותר על 10%-35% בחברה (תלוי בסכום שאתה מגייס ובשווי החברה) וכן על לפחות מקום אחד בדירקטוריון (כמעט ודאי, במיוחד אחרי סיבוב ההשקעה הראשון). לכן אתה יכול להגיע די מהר למצב של איבוד הרוב בחברה לטובת המשקיעים הן באסיפה הכללית והן בדירקטוריון.
אז איך אתה בעצם יכול לאבד שליטה בחברה, ואיך אתה יכול להגן על עצמך?
- אובדן אחוזי הצבעה - כאשר האחוז היחסי של קולות ההצבעה השייכים למייסדים הוא נמוך יותר מהאחוז הנדרש לקבלת החלטה (בין אם זה באסיפת בעלי מניות או בדירקטוריון), המייסדים לא יכולים יותר להעביר החלטות באותו גוף בו איבדו את הרוב ללא הסכמת חלק/כל המשקיעים.
זה אומר שאם נקבע כי החלטות באסיפה הכללית של החברה שלך יתקבלו ברוב קולות, ויש לך רק 50% מהקולות או פחות, אתה לא יכול להעביר החלטות לבד.
כנ"ל לגבי קבלת החלטות ברמת דירקטוריון - אם נקבע כי החלטות בדירקטוריון יתקבלו ברוב רגיל, ואין לך זכות למנות למעלה ממחצית מהדירקטורים, לא תוכל לקבל לבד החלטות בדירקטוריון.
כמובן שישנם גם מצבים בהם החלטות חייבות להתקבל פה אחד או שדרוש רוב מיוחד, אבל אלו מקרים יחסית חריגים.
פתרון - כדי לטפל בבעיה הזאת תבנה דירקטוריון שישקף נאמנה את האחזקות בחברה.
כך למשל בסיבוב הראשון בו משקיע יבקש למנות דירקטור (שזה לרוב סיבוב ההשקעה השני של החברה), תדאג שלמייסדים יהיה רוב בדירקטוריון - 2 דירקטורים למייסדים ודירקטור למשקיע. אם יש יותר ממשקיע אחד, 3 דירקטורים למייסדים ו-2 למשקיעים זה גם סביר.
בסיבובי השקעה מתקדמים נהוג לתת למשקיעים מניות מועדפות/בכורה, המקנות להם זכויות מסוימות שאין לבעלי המניות הרגילות. לגבי מינוי דירקטורים, אתה יכול להסדיר כי לכל סוג מניות (רגילות ומועדפות) תהיה אפשרות למנות כמות מסוימת של דירקטורים, ובעלי רוב המניות מאותו סוג יבחרו את זהות הדירקטורים. היות והמייסדים כנראה יהיו בעלי רוב המניות הרגילות, הם יוכלו למנות את מי שירצו מטעם בעלי המניות הרגילות.
בשלבים יותר מתקדמים, כשמשקיעים חדשים יוכלו למנות דירקטורים נוספים, אתה יכול לקבוע כי למייסדים ולמשקיעים תהיה כמות דירקטורים זהה, וכשובר שוויון תמנו דירקטור חיצוני שיהיה באמת ניטרלי.
עדיף לא להסכים למצב בו מנכ"ל החברה יוכל למנות דירקטור. בהתחלה זה נראה בסדר, כי מנכ"ל החברה הראשון הוא כמעט בוודאות אחד המייסדים. אבל תזכור שזה יכול להשתנות בהמשך, ומנכ"ל החברה יהיה מישהו אחר שאינו אחד המייסדים.
אם בשלב כלשהו מחליטים כי צריך מנכ"ל חדש לחברה כי המייסד לא יכול או לא רוצה את התפקיד, כדאי שזה לא יעלה למייסדים בדירקטור.
- חוסר יכולת להשתתף בהצבעה לפי סוגי מניות - לפעמים מסמכי ההשקעה קובעים כי החלטות מסוימות ניתן לקבל רק ברוב של בעלי מניות מועדפות/בכורה מסוג מסוים (שזה במקרה הסוג בו יחזיק המשקיע אחרי ההשקעה), ואז גם אם ליזמים יש את רוב קולות ההצבעה, הקולות הללו נחשבים רק אם היזמים מחזיקים מניות מאותו סוג מסוים.
זה אומר שאם נקבע כי החלטה מסוימת יכולה להתקבל רק ברוב של בעלי מניות מועדפות, ואילו לך יש רק מניות רגילות, אפילו אם המניות הרגילות מהוות את הרוב המוחלט של המניות, הן לא נחשבות לצורך הצבעה באותו עניין, והקול שלך לא נחשב.
פתרון - בדיוק כמו המייסדים של גוגל, גם אתה יכול לשחק במשחק הזה ומההתחלה לדאוג שבמקום מניות רגילות יהיו לך מניות עם זכויות הצבעה עודפות (מארק צוקרברג נתן לעצמו מניות ששוות 10 קולות כל אחת, ולכן הוא עדיין שולט במטה/פייסבוק למרות שכבר מזמן אין לו את רוב המניות).
תשתדל שלא לתת למשקיעים זכויות הצבעה עודפות, ואפילו תשקול לקחת לעצמך מניות מועדפות הנותנות לך יותר זכויות הצבעה (למשל 3-10 קולות פר מניה מועדפת של מייסדים לעומת קול אחד למניה של משקיעים).
כמובן עדיף לך לא לתת למשקיעים זכויות עודפות, אבל הרבה פעמים זה נדרש לצורך סגירת העסקה.
- מניות המייסדים עדיין לא "הבשילו" - תחשוב על מצב בו המייסדים צריכים להרוויח את האחזקות שלהם בחברה (עקב הסכם המייסדים המקורי או עקב התעקשות המשקיעים), על-ידי כך שהמניות של המייסדים כפופות לזכות רכישה על-ידי החברה (במחיר מאוד נמוך או אפסי) במידה והמייסדים לא נשארים בחברה תקופה מסוימת ובתפקיד מסוים או לחילופין לא מביאים את החברה להשגת אבני דרך מסוימות תוך זמן מוגדר.
וזה בנוסף ליכולת של החברה/הדירקטוריון/המשקיעים לפטר את המייסדים ו/או לשנות את הגדרת התפקיד שלהם, כך שלמייסדים לא תהיה אפשרות לעמוד באותם תנאים המונעים מהחברה לרכוש חזרה את מניות המייסדים.
וכך מייסד נשאר ללא אחזקות בחברה וללא תפקיד בחברה.
פתרון - אם ישנו מנגנון "הבשלה" (Vesting) לגבי כל או חלק מהמניות שלך, תדאג לקבוע מראש מה יהיה התפקיד שלך ובאילו מקרים נדירים (אם בכלל) יהיה ניתן לפטר אותך.
אתה יכול כמובן לקבוע כי שינוי התפקיד או אף העברה לתפקיד אחר לא ישפיעו לרעה על הבשלת המניות שלך.
אתה יכול גם לקבוע לגבי מועד ההבשלה כי הוא יוקדם במקרה ויש אקזיט או הנפקה לפני שכל המניות הבשילו.
כמו כן אתה יכול לדאוג שיהיה הסכם העסקה בין החברה למייסד המנכ"ל שיפרט את התפקיד, התמורה והנסיבות בהן מותר לסיים את ההסכם ולפטר את המנכ"ל (ואיזה פיצוי המנכ"ל יקבל במידה ומפטרים אותו ללא סיבה מוצדקת), מה שיקשה על דירקטוריון שמנסה להיפטר מהמייסד המנכ"ל ללא הצדקה.
- זכויות וטו של משקיעים - כאשר למשקיעים ישנן זכויות וטו לגבי החלטות מסוימות שחברה יכולה לקבל (ברמה של אסיפת בעלי מניות או ברמה של דירקטוריון), לא ניתן להעביר את אותן החלטות ללא אישור המשקיעים.
אפילו אם ליזמים יש את רוב קולות ההצבעה בגוף הרלוונטי.
פתרון - אתה לא חייב לקבל כל דבר שהמשקיע מבקש. כך למשל לגבי וטו על אקזיט או השקעה חדשה, אתה יכול לקבוע מראש שווי חברה הגיוני שמעליו לא צריך אישור של משקיעים.
- דילול עקב גיוס בשווי חברה נמוך - במידה והחברה מגייסת השקעה לפי שווי נמוך יותר משווי החברה בסיבוב ההשקעה הקודם, ולמשקיעים ישנה הגנה מפני דילול, האחוזים היחסיים של המשקיעים יכולים לעלות דרמטית (על חשבון המייסדים), וכך המייסדים יכולים לאבד את הרוב שלהם בחברה.
גיוס בשווי נמוך יכול להיות עקב חוסר הצלחה של הסטארט-אפ. גיוס בשווי נמוך יכול גם להיות עקב כך שהמשקיעים לא אישרו לחברה לקבל השקעות בתנאים טובים (באמצעות זכויות וטו ו/או שליטה בדירקטוריון ו/או סמכות ממקור אחר) והכריחו את החברה לגייס כסף מהמשקיעים הקיימים.
פתרון - כדי שהמשקיעים לא יוכלו למנוע ממך להסכים לעסקת השקעה טובה, אתה יכול לקבוע מראש שלעסקה מעל שווי חברה מסוים (למשל השווי בו המשקיעים האחרונים השקיעו) לא צריך אישור מאף אחד.
וכמובן שאתה לא חייב להסכים למנגנון הגנה מדילול שכזה מלכתחילה.
- שליטה באמצעות תקציב/תוכנית עסקית - זכויות וטו של משקיעים לפעמים קובעות כי לא ניתן לאשר תקציב/תוכנית עסקית שנתיים של חברה ללא הסכמת המשקיעים. וכמובן שחברה תתקשה עד מאוד להתנהל ללא תקציב ותוכנית עסקית או עם תקציב ותוכנית עסקית לא מתאימים שהתקבלו כי המשקיעים סירבו לאשר כל דבר אחר.
פתרון - אתה יכול להכין את המסמכים הללו מראש, לאשר אותם יחד עם מסמכי ההשקעה ולקבוע כי חריגה של עד אחוז מסוים (למשל 10%) לא תדרוש שום אישור ממשקיעים.
- שליטה באמצעות זכויות חתימה מטעם החברה - כדי שחברה תוכל לבצע פעילות עסקית (כגון חתימה על הסכמים, הוצאת כסף מחשבון הבנק, וכו’), קובעים מי רשאי לחתום בשם החברה על המסמכים הרלוונטיים.
תאר לעצמך משקיעים שביקשו כי זכויות החתימה בחברה יכללו תמיד את חתימתם של אותם משקיעים - זה אומר שאי אפשר בעצם לבצע בפועל כמעט כלום ללא חתימתו של המשקיע.
פתרון - כמובן שעדיף לך שכל זכויות החתימה בחברה יהיו שלך בלבד.
אבל המשקיעים יחששו שתבזבז את כל הכסף בחברה על שטויות.
אז תשקול לקבוע כי הוצאות החברה יהיו בהתאם לתקציב, וכי לצורך התנהלות במהלך העסקים הרגיל ולצורך הוצאות לפי התקציב ו/או מתחת לסכום מסוים תידרש חתימתך בלבד.
- מינוי/שינוי סמכות של מנכ"ל ובכירים - אם המשקיעים יכולים למנות ולהחליף את מנכ"ל החברה ובכירים אחרים (או לשנות את סמכויותיהם לכדי אפס מעש) - בין אם מכוח רוב בדירקטוריון, זכות הצמודה למניות שלהם, זכות הקבועה במסמכי ההשקעה או מסיבה אחרת - הם בפועל שולטים בהתנהלות היום-יומית של החברה דרך אותם בכירים.
קח לדוגמה את סטיב ג'ובס בסיבוב הראשון שלו באפל. הוא מעולם לא פוטר, אבל הגדרת התפקיד שלו השתנתה כך שלא היה לו מה לעשות, והוא עזב ביוזמתו.
פתרון - את כל זה אתה יכול מראש לקבוע עד כמה שניתן במסמכי ההשקעה, ולא להשאיר את זה פתוח לגמרי כדי שייקבע לפי ראות עיני הדירקטוריון (שכפי שכבר אמרתי, ייתכן ונשלט בידי המשקיעים עם אינטרסים משלהם).
- שובר שוויון בדירקטוריון - כשליזמים ולמשקיעים יש את אותו מספר דירקטורים ויש צורך לשבור שוויון, או כשיש צורך בייעוץ מקצועי ברמה גבוהה, הרבה פעמים ממנים דירקטור חיצוני ניטרלי עליו המליצו המשקיעים.
חשוב לוודא שבאמת מדובר באדם שאינו קשור למשקיעים ושהנאמנות שלו תהיה לחברה ולא למי שהמליץ עליו. אחרת הרגע ויתרת על הרוב בדירקטוריון לטובת המשקיעים.
פתרון - תשתדל להיות זה שבוחר מועמדים להיות הדירקטור החיצוני.
ואם יש לכך התנגדות מצד המשקיעים תבקש כי הדירקטור החיצוני ייבחר בהחלטה פה-אחד של הדירקטוריון.
תשקול למנות דירקטור חיצוני שכזה לפני סגירת השקעה שלאחריה אתה מצפה שהמייסדים כבר לא יהיו רוב בדירקטוריון. אם הדירקטור החיצוני הוא מספיק טוב, למשקיעים יהיה קשה להסביר למה צריך להחליף את הדירקטור החיצוני במועמד שלהם.
- משקיפים בישיבות דירקטוריון - לפעמים משקיעים יבקשו למנות מטעמם משקיף לישיבות דירקטוריון (בלי קשר למינוי דירקטורים מטעם המשקיעים), כאשר אותו משקיף אמנם לא יוכל להצביע אך כן ייקח חלק פעיל בדיון שיתנהל בדירקטוריון.
ואז בעצם בישיבת דירקטוריון יהיה נוכח עוד אדם שיתמוך במשקיעים ויטען לטובתם. חשוב להבין שזה ישפיע על ההתנהלות של הדירקטוריון וגם על ההחלטות שיתקבלו.
פתרון - אתה יכול לקבוע שהמשקיפים לא ישתתפו בדיון, אלא רק יקשיבו. אם יש למשקיפים שאלות, שיפנו אותן בכתב אחרי הישיבה.
- בחירת עו"ד החברה - הרבה פעמים משקיעים יבקשו כי תעבור לעבוד עם העו"ד שלהם, כאשר הטענה של המשקיעים היא שזה יהיה יעיל יותר, ומסמכי ההשקעה ייחתמו מהר יותר.
הבעיה במעבר כזה היא שזה מעמיד את האינטרס שלך מול האינטרס של המשקיע (שמשלם לאותו עו"ד הרבה יותר כסף ושולח לו הרבה יותר עבודה). אל תהיה מופתע מדי כשאותו עו"ד יעדיף את האינטרס של הלקוח הגדול יותר, וידווח לו על כל צעד שתעשה.
אותה עצה רלוונטית גם לגבי רו"ח ולגבי כל יועץ ועובד בכיר. האם הנאמנות שלו היא תחילה למשקיע שהביא אותו?
פתרון - תדאג לבחור את העו"ד שלך ולא בהכרח את זה שהמשקיעים ממליצים עליו.
כשאתה שוקל לעבוד עם עו"ד, תבדוק האם המשרד של אותו עו"ד מייצג את המשקיע שלך בעסקאות אחרות.
אותה עצה נכונה לגבי כל יועץ בו תשתמש, במיוחד כשמדובר ביועץ הנחשף למידע סודי ושעל שיקול הדעת שלו אתה נסמך.
סיכום
חשוב שתבין שהכל זה עניין של מו"מ, ואף צד לעולם לא יקבל את כל מה שהוא רוצה. התנאים שתשיג תלויים בהמון גורמים, ובראשם עד כמה אתה באמת צריך את המשקיע הזה והאם יש לך חלופות לכסף שלו.
רק תשתדל להבין את כל ההשלכות של מה שכתוב במסמכי ההשקעה ובמידת הצורך תוסיף שינויים שיהיו לטובתך.
כמובן שהדרך הכי טובה לקבל תנאים מועדפים ממשקיעים היא להביא מספר הצעות ממשקיעים שונים.
קיבלת טרמשיט? שלח לי אותו, כדי שנוכל לבדוק באילו סעיפים אתה מוותר על שליטה בלי לשים לב. קבע איתי שיחת ייעוץ קצרה לפני שאתה סוגר עם משקיעים — ונבדוק ביחד מה יש בהסכם ההשקעה שלך ומה עדיף לך שיהיה שם.
גילוי נאות: מאמר זה מיועד להעשרת הידע ואינו מהווה ייעוץ משפטי. עמידה בדרישות החוק תלויה באופיין הספציפי של הפעילות והמערכות בחברתך.