


מזל טוב! מצאת משקיע לסטארט-אפ שלך.
לקחת הלוואה המירה כי זה היה מהיר וזול. שנה אחר כך גייסת בשווי נמוך מהצפוי, וגילית שהמלווה הראשון מקבל את המניות שלו לפי המחיר הנמוך, פחות ההנחה שלו. בסוף ויתרת על הרבה יותר מהחברה ממה שתכננת.
השקעה ראשונה (ואולי גם סיבוב ההשקעה השני) לסטארט-אפ טיפוסי תבוא הרבה פעמים ממספר מקורות אשר כל אחד מהם ישקיע סכום יחסית לא גבוה. מצב בו משקיע אחד שם את כל סכום ההשקעה קורה בדרך כלל בשלבים יותר מתקדמים.
אחת הבעיות הכי גדולות של סטארט-אפ במצב כזה היא לגרום לכל המשקיעים השונים להסכים על תנאי עסקה שיתאימו לכולם. הסטארט-אפ רוצה את הכסף כמה שיותר מהר, כדי להתחיל לעבוד, אבל נאלץ לבזבז שבועות ואף חודשים בניסיון לגרום לכולם להגיע להסכמה. ובינתיים העסקה יכולה ליפול, ואיתה גם הסטארט-אפ.
יש 2 אפשרויות להסדרת ההשקעה:
- הסכם השקעה (החברה מקצה מניות למשקיע בתמורה להשקעתו בחברה) אשר קובע את שווי החברה במועד ההשקעה, כדי שיהיה ברור איזה חלק מהחברה המשקיע מקבל בתמורה לכספו.
- הסכם הלוואה המירה (המשקיע מלווה כספים לחברה, ויכול להמיר את ההלוואה להשקעה בשלב יותר מאוחר - לפי שווי חברה ביתר הגיוסים בסיבוב ההשקעות הזה, או לפי שווי חברה בסיבוב ההשקעות הבא).
לכל אחד מהמסמכים האלה יש את היתרונות והחסרונות שלו, וחשוב להבין אותם לפני שמחליטים מה מתאים לך יותר.
הלוואה המירה – מה זה ואיך היא נוצרה?
מבנה של הלוואה המירה נוצר בזמנו כדרך מהירה לגשר בין סיבובי השקעות של חברה בשלבים מתקדמים (לתת לחברה מרווח נשימה של מספר חודשים בודדים בין סיבובי השקעות גדולים), ועבר בהדרגה לשימוש גם בסיבובי השקעות ראשוניים של חברות בתחילת דרכן.
הלוואה המירה קלאסית זה מצב בו משקיע נותן הלוואה לחברה, לתקופה מוגבלת (למשל 12 או 24 חודשים), ותחת ריבית שנתית מסוימת. אם במהלך תקופת ההלוואה החברה מקבלת השקעה ממשקיע אחר ואותה השקעה חדשה עומדת בתנאים מסוימים (למשל סכום מינימלי מסוים), ההלוואה והריבית שהצטברה מומרות אוטומטית למניות בחברה, והמשקיע הראשון (המלווה) מקבל מניות בחברה באותם תנאים כמו המניות של המשקיע החדש, אך בהנחה מסוימת על מחיר מניה (למשל 20% הנחה) ובכפוף לתקרה מסוימת של שווי החברה.
לא מדובר פה בהלוואה אמיתית. הרי ברור ששום בנק לא היה מלווה כסף לחברה ללא מוצר, הכנסות, או בטחונות כלשהם. משקיע שנותן הלוואה המירה לא רוצה לקבל חזרה כסף, אלא מעדיף לקבל מניות בחברה, והתמורה שלו תבוא מהאקזיט הצפוי או בדרך אחרת.
כמובן שאין חובה לקבוע כי ההלוואה היא לתקופה מוגבלת, או כי תשולם ריבית שנתית.
מה היתרונות של הלוואה המירה?
- רוצה לחתום מהר וזול? היות והלוואה המירה משאירה את כל נושא מחיר החברה ותנאי הכניסה לחברה לשלב יותר מאוחר (הרי המשקיע הראשון יקבל את המניות שלו באותם תנאים כמו המשקיע הבא), ההסכם הזה הוא הרבה יותר קצר, דורש הרבה פחות מו"מ, ולכן ניתן לחתום עליו יותר מהר ועלות העסקה היא יותר נמוכה (כי העו"ד עובד פחות על הסכם קצר שלא דורש הרבה שינויים).
- משקיעים לא מצליחים להסכים על מחיר למניה? הלוואה המירה עוזרת למשקיעים להסכים על שווי חברה לצורך סיבוב ההשקעה - הרי המלווה מסכים מראש לשווי חברה שייקבע על-ידי המשקיעים בשלב יותר מאוחר, בכפוף לשינויים ספציפיים הכלולים בהסכם ההלוואה ההמירה (למשל הנחה על מחיר מניה ותקרה לשווי חברה). זה יכול לחסוך הרבה זמן בשלב המו"מ. זה כמובן גם טוב לסיבוב השקעות בו יש מספר משקיעים שלא יכולים להסכים על מחיר למניה, כי אז אפשר לתת לכל אחד מהם הנחה שונה על מחיר למניה ו/או תקרה שונה לשווי החברה. תנאים שונים גם מאפשרים לחברה לתגמל משקיעים שנכנסו ראשונים לסיבוב ההשקעה (ובכך גרמו למשקיעים אחרים להצטרף) או שעזרו לחברה בדרך אחרת.
- רוצה להישאר בשליטה עוד קצת זמן? כשהמימון הראשוני ניתן כהלוואה המירה, כל עוד ההלוואה לא הומרה למניות, כל השליטה בחברה היא של היזמים. זה נכון גם לגבי סבבי השקעה יותר מאוחרים בהם בעקבות הקצאת מניות היזמים צפויים לאבד את השליטה בחברה. הסכם הלוואה המירה קלאסי מסדיר רק את ההיבטים הכלכליים, ולא נוגע בנושאי שליטה או במינוי דירקטורים. לא בטוח שזה דווקא יתרון, כי דירקטוריון טוב יכול לעזור מהותית לסטארט-אפ.
מה החסרונות של הלוואה המירה?
- למה הוא קיבל הנחה ואני לא? כשמשקיע חדש מגיע לחברה, והמשקיע הקודם נתן רק לפני זמן קצר הלוואה המירה (שכמעט תמיד כוללת הנחה מהותית על מחיר מניה), המשקיע החדש בהחלט לא יהיה מרוצה מההנחה שמקבל המלווה, וזה יכול להשפיע על הנכונות של המשקיע החדש להשקיע כסף.
- לפעמים זאת עדיין הלוואה לתקופה מוגבלת. במבני הלוואה המירה מסוימים אם החברה לא גייסה השקעה במהלך תקופת ההלוואה (בהנחה ונקבעה תקופת הלוואה), עקרונית המלווה יכול לדרוש את החזר ההלוואה, כשלסטארט-אפ אין כסף. זה יכול כמובן לחסל סטארט-אפ. לא שמעתי עדיין על מקרים בהם פקעה תקופת ההלוואה ולא האריכו אותה, אבל תמיד יש מקום לפעם ראשונה. כיזם עדיף לך הלוואה המירה שניתן לפרוע רק באמצעות מניות החברה – בדומה ל-SAFE.
- אז בכל זאת יש שווי לחברה? המשקיע בסיבוב הבא לרוב יניח כי התקרה לשווי חברה שנקבעה בהסכם ההלוואה ההמירה משקפת את השווי המקסימלי בסיבוב ההשקעה החדש לו ציפו היזמים והמשקיעים הקודמים, ולכן לא ירצה להשקיע בשווי חברה גבוה יותר מזה של התקרה. דרך אחת להתמודד עם זה היא לסגור על שווי חברה עם המשקיע החדש לפני שמגלים לו את שווי התקרה.
- מה קשור מפתח ברגים? אחד הדברים הכי חד-צדדיים בהסכם השקעה הוא סעיף אנטי-דילול הכולל מנגנון full-ratchet. זה מנגנון שמאוד לא מקובל בהשקעות בשלבים ראשוניים, אבל שים לב כי הלוואה המירה בעצם כוללת את המנגנון הזה, ואפילו בצורה יותר בעייתית לסטארט-אפ. אם שווי החברה בסיבוב ההשקעה הבא הוא נמוך יותר מהשווי שאפשר היה לקבל בסיבוב הנוכחי בו ניתנה ההלוואה, הסטארט-אפ בעצם מקצה למשקיע הראשון מניות בשווי חברה הנמוך יותר משיכול היה לסכם עליו עם המלווה. וזה בנוסף להנחה על שווי מניות. פתאום היזמים מגלים כי ויתרו על הרבה יותר מניות משהתכוונו. הרי הלוואה המירה מכילה תקרה לשווי חברה, אבל לא מכילה רצפה (מינימום).
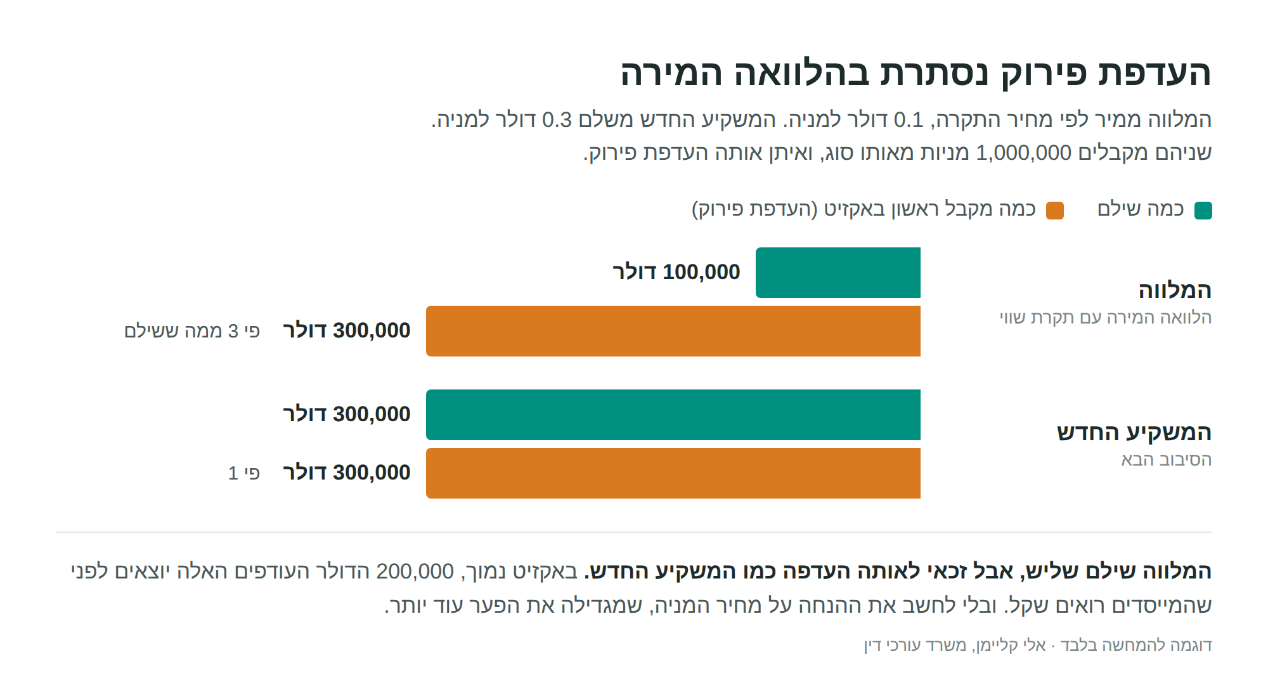
- לפעמים התנאים פשוט טובים מדי. הלוואה המירה קלאסית בנסיבות מסוימות כוללת גם מנגנון liquidation preference מובנה של יותר מ-1. גם כן סעיף שמאוד לא מקובל בהשקעות בשלבים ראשוניים, אבל מצוי בהלוואה המירה. נניח וקיבלת הלוואה המירה עם תקרת שווי חברה כך שהמחיר למניה הוא מקסימום 0.1 דולר. עכשיו נניח ובסיבוב ההשקעות הבא הכל הלך טוב, וגייסת לפי מחיר של 0.3 דולר למניה. המלווה יקבל liquidation preference X3 על המניות שלו, היות והמחיר שהמלווה שילם בפועל למניה הוא שליש מהמחיר למניה. וזה אפילו מבלי שלוקחים בחשבון את ההנחה על מחיר למניה של המלווה.
 דרך מצוינת לריב עם החברים והמשפחה שלך. הלוואה המירה עם תקרה גבוהה מדי היא לא הוגנת למשקיע הראשון. לכשעצמה, ההנחה שניתנת למלווה לגבי רכישת המניות בסיבוב ההשקעה הבא הרבה פעמים לא משקפת את מלוא העלייה בשווי החברה בין סיבובי ההשקעה. ואז אתה יכול להיות במצב בו קיבלת כסף ראשוני מאנשים (אותם אתה אולי אפילו מחבב ומכבד) ושלא קיבלו עסקה טובה כפי שיכלו לקבל ומרגישים מאוכזבים. אז עכשיו יש לך בעלי מניות שכבר לא מרוצים ממך.
- אינטרסים מנוגדים בין יזמים למשקיעים. הלוואה המירה יכולה ליצור ניגוד אינטרסים בין היזמים למלווים. היזמים מעוניינים כי שווי החברה יהיה גבוה, ואילו המלווים מעוניינים כי שווי החברה יהיה נמוך (כי אז יקבלו אחוזים נוספים בחברה).
מסקנה
כללי אצבע לגבי הלוואה המירה הם שהלוואה המירה מתאימה כשצריך כסף מהר, הסכום קטן ואין משקיע מוביל. אם יש משקיע אחד שמוכן לקבוע שווי, הסכם השקעה רגיל בדרך כלל עדיף.
לא בטוח איך לבנות את ההשקעה שלך? קבע איתי שיחת ייעוץ קצרה לפני שאתה סוגר עם משקיעים — ונבדוק ביחד מה המבנה הכי מתאים לשלב ולסוג המשקיעים.
גילוי נאות: מאמר זה מיועד להעשרת הידע ואינו מהווה ייעוץ משפטי. עמידה בדרישות החוק תלויה באופיין הספציפי של הפעילות והמערכות בחברתך.